Domain mietwohnungen-in-münchen.de kaufen?
Wir ziehen mit dem Projekt
mietwohnungen-in-münchen.de um.
Sind Sie am Kauf der Domain
mietwohnungen-in-münchen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mietwohnungen-in-münchen.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
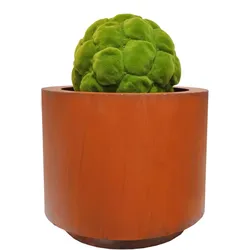
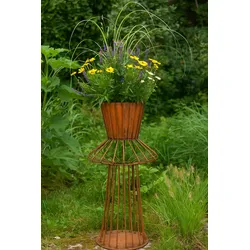
Badeko Vase München inkl. Schale in EdelrostoptikDie Badeko „München“ Vase mit passender Schale ist aus Edelrost gefertigt und eignet sich ideal zum Bepflanzen. Perfekt für den Eingangsbereich oder als dekorativer Blickfang im Außenbereich. Vase München: H 100cm, Ø 45 cm Schale München: H 20cm, ..144,89 €*Versand: 14,90 €Sichere Weiterleitung zum Anbieter
-
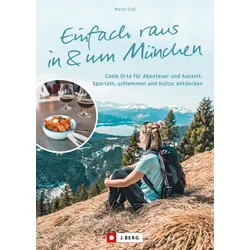
Bruckmann Einfach raus in und um MünchenEintönige Wochenenden sind mit diesem Ausflugsführer passé! Entdecken Sie München und sein Umland: mal aktiv, mal entspannt, fast immer draußen. Zu Fuß, per Rad, auf Inlinern oder auf dem Wasser. Bei ereignisreichen Outdoor-Erlebnissen, etwa auf kulinarischer Stadttour durch Haidhausen, sportlich im Kletterwald Grünwald, hoch hinaus auf dem Fröttmaninger Berg, motorisiert auf dem Starnberger See oder im Campingzelt am Staffelsee. Maria Eckl hat Tourismus und international Marketing studiert, unter anderem in Spanien und Malaysia. Wenn sie nicht gerade entdeckend durch die heimatliche Natur streift, arbeitet sie für ein multinationales Unternehmen mit Sitz in München. Der J. Berg Verlag wurde im Jahr 1950 in München gegründet. Zum Programm gehören Freizeitführer und Bildbände zu Themen aus Bayern, dem Alpenraum sowie den angrenzenden Regionen und Ländern. Mitte der 1990er Jahre wurde J. Berg in das Bergbuch-Programm des Bruckmann Verlags integriert. Heute publiziert J. Berg als Imprint des Bruckmann Verlags bereits seit 2004 wieder unter eigenem Namen Freizeitführer und alpine Buchtitel. Vielseitige Draußen-Touren für Aktive in und um München Das Outdoorleben zu Fuß, mit dem Rad, auf Inlinern oder auf dem Wasser genießen Mit genauen Infos zu jedem Ausflug, Detailkarten und GPS-Daten zum Download 128 Seiten, ca. 120 Abb., Format 16,5 x 23,5 cm ISBN: 978-3-86246-838-617,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **


Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
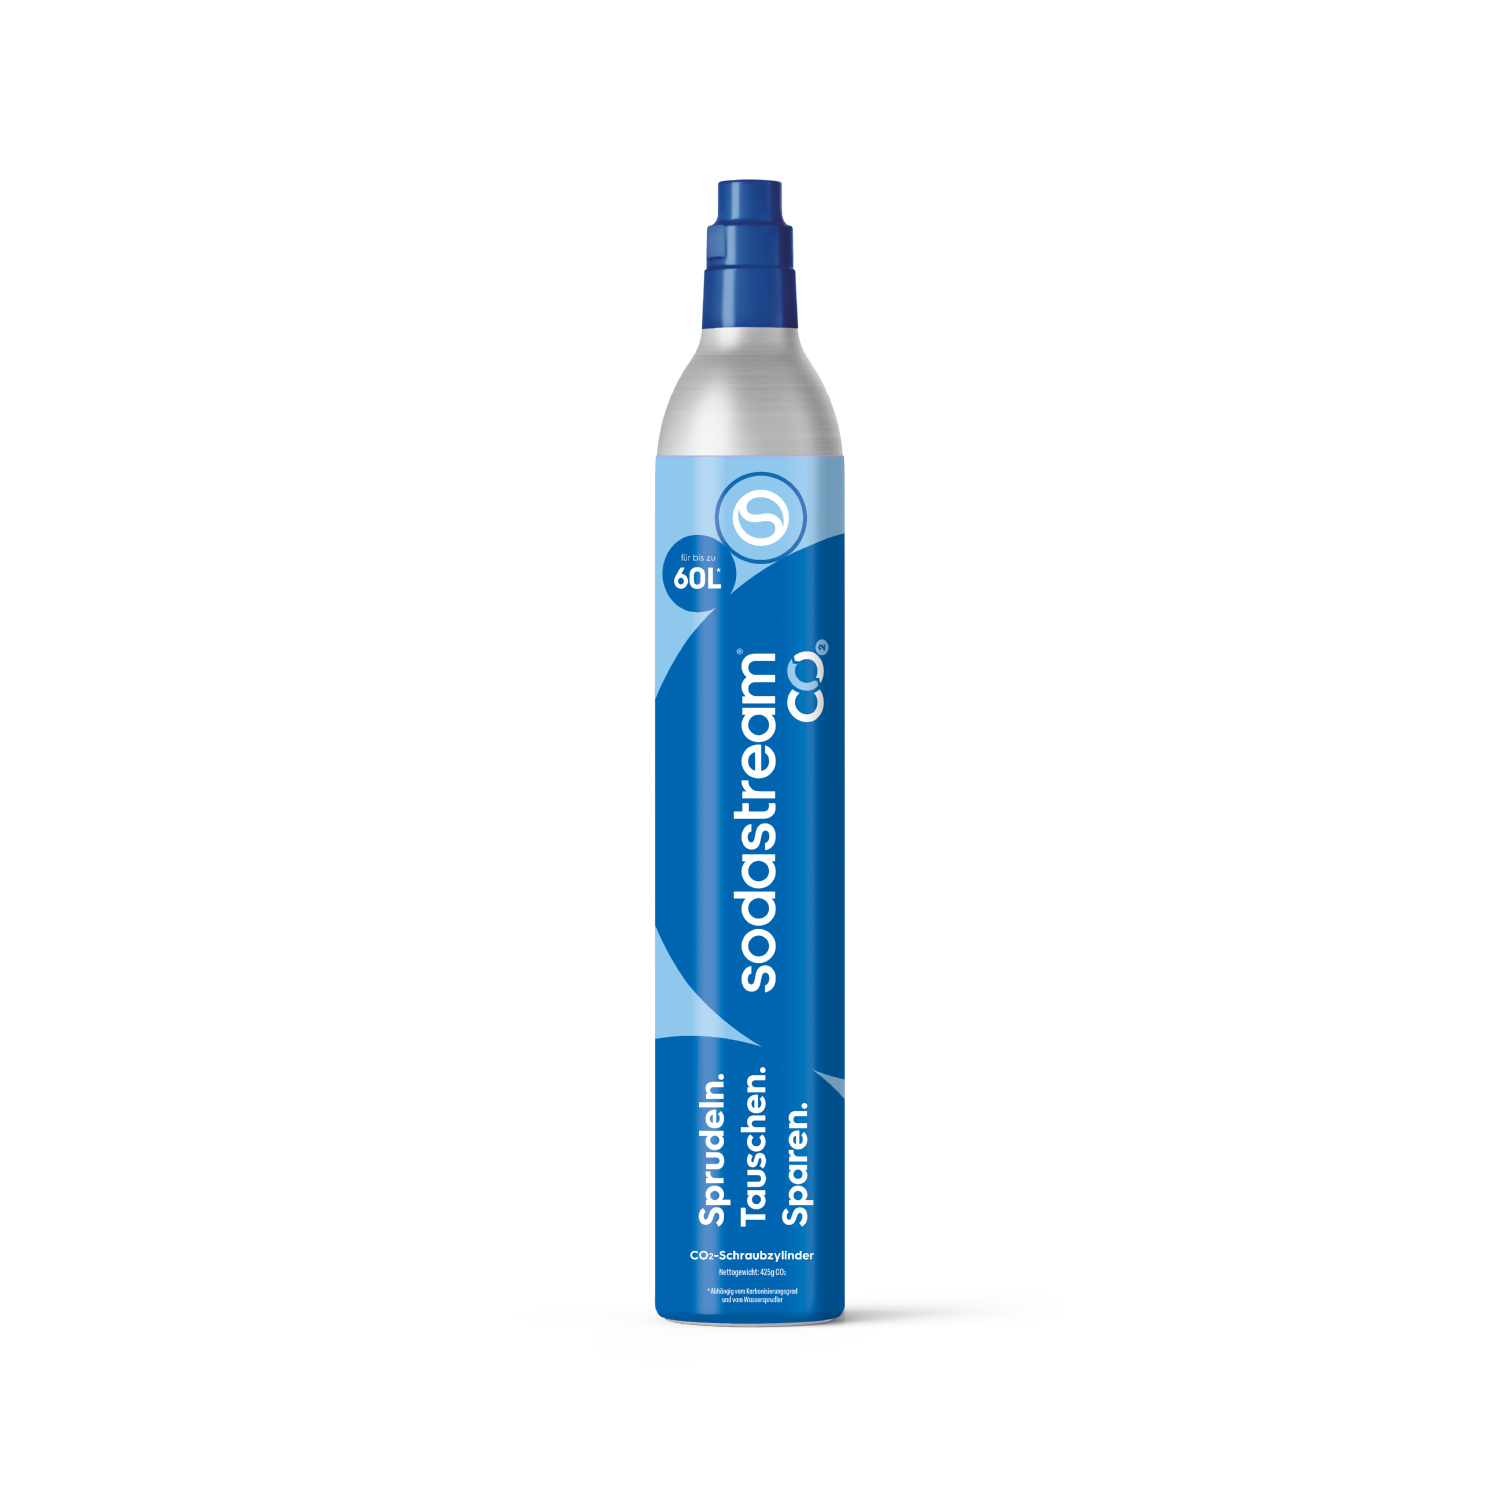
SodaStream Reservezylinder inkl. Kaution Tauschzylinder 1032120490Sodastream Reservezylinderfür ca. 60 Liter gefüllt inkl. Kaution für Tauschzylinder. br>Sofern der zusätzliche Zylinder zu einem späteren Zeitpunkt nichtmehr benötigt wird ist eine endgültige Zylinderrückgabe und Kautionsrückerstattung unter der Sodastream Serviceline 0800 / 204041 möglich.29,90 €*Versand: 11,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Badeko Vase München inkl. Schale in EdelrostoptikDie Badeko „München“ Vase mit passender Schale ist aus Edelrost gefertigt und eignet sich ideal zum Bepflanzen. Perfekt für den Eingangsbereich oder als dekorativer Blickfang im Außenbereich. Vase München: H 100cm, Ø 45 cm Schale München: H 20cm, ..144,89 €*Versand: 14,90 €Sichere Weiterleitung zum Anbieter
-
Bruckmann Einfach raus in und um MünchenEintönige Wochenenden sind mit diesem Ausflugsführer passé! Entdecken Sie München und sein Umland: mal aktiv, mal entspannt, fast immer draußen. Zu Fuß, per Rad, auf Inlinern oder auf dem Wasser. Bei ereignisreichen Outdoor-Erlebnissen, etwa auf kulinarischer Stadttour durch Haidhausen, sportlich im Kletterwald Grünwald, hoch hinaus auf dem Fröttmaninger Berg, motorisiert auf dem Starnberger See oder im Campingzelt am Staffelsee. Maria Eckl hat Tourismus und international Marketing studiert, unter anderem in Spanien und Malaysia. Wenn sie nicht gerade entdeckend durch die heimatliche Natur streift, arbeitet sie für ein multinationales Unternehmen mit Sitz in München. Der J. Berg Verlag wurde im Jahr 1950 in München gegründet. Zum Programm gehören Freizeitführer und Bildbände zu Themen aus Bayern, dem Alpenraum sowie den angrenzenden Regionen und Ländern. Mitte der 1990er Jahre wurde J. Berg in das Bergbuch-Programm des Bruckmann Verlags integriert. Heute publiziert J. Berg als Imprint des Bruckmann Verlags bereits seit 2004 wieder unter eigenem Namen Freizeitführer und alpine Buchtitel. Vielseitige Draußen-Touren für Aktive in und um München Das Outdoorleben zu Fuß, mit dem Rad, auf Inlinern oder auf dem Wasser genießen Mit genauen Infos zu jedem Ausflug, Detailkarten und GPS-Daten zum Download 128 Seiten, ca. 120 Abb., Format 16,5 x 23,5 cm ISBN: 978-3-86246-838-617,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
RENLXFI Verstellbare Mittelstützfüße Für Bettrahmen, Weiß Stützblöcke Für Betten In Studentenwohnheimen Oder Mietwohnungen – Zur Verstärkung Instabiler BettgestelleRENLXFI Verstellbare Mittelstützfüße Für Bettrahmen, Weiß Stützblöcke Für Betten In Studentenwohnheimen Oder Mietwohnungen – Zur Verstärkung Instabiler Bettgestelle. Verstärkte Bettstütze: Hilft, schwache Bereiche in der Mitte zu stabilisieren und bietet zusätzlichen Halt für Bettrahmen, die zum Durchhängen neigen. Geeignet zur Verstärkung von Holzlattenrosten, Plattformbetten und älteren Bettrahmen. Nicht als Ersatz für stark beschädigte oder gebrochene tragende Bauteile gedacht. Anpassbar an verschiedene Höhen: Drehen Sie den verstellbaren Fuß, um die Stützhöhe optimal an Ihren Bettrahmen anzupassen. Ziehen Sie nach der Einstellung den Befestigungsring fest, um Bewegungen zu minimieren. Die Höhenverstellung gleicht keine falsch dimensionierten oder strukturell instabilen Bettrahmen aus. Flexible Montage für kompatible Rahmen: Unterstützt die Befestigung mittels Schrauben, Bolzen (mit Zusatzplatte) oder Nägeln an kompatiblen Bettrahmen oder Holzlatten. Bolzenmontage für vorgebohrte Rahmen, Klemmmontage mit Zusatzplatte für Rahmen ohne Bohrungen sowie Nagelmontage für kompatible Holzrahmen. Ziehen Sie nach der Montage den Befestigungsring fest, um Bewegungen zu minimieren. Robuste Stahlstütze: Gefertigt aus kaltgewalztem Stahl mit Einbrennlackierung für Langlebigkeit und Rostbeständigkeit. Jedes Stützbein ist für eine Belastung von bis zu 125 kg ausgelegt. Die tatsächliche Gesamtbelastbarkeit des Bettes hängt von der Anzahl der Stützen und der Konstruktion des Bettrahmens ab. Zusätzliche Stabilität und Bodenschutz durch Gummiauflage: Der 5 cm breite Fuß verteilt die auf eine größere Fläche, während die Gummiauflage Bewegungen und Geräusche bei normaler Nutzung reduziert. Geeignet für kompatible Bodenbeläge. Farbe:Set Of 1098,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.